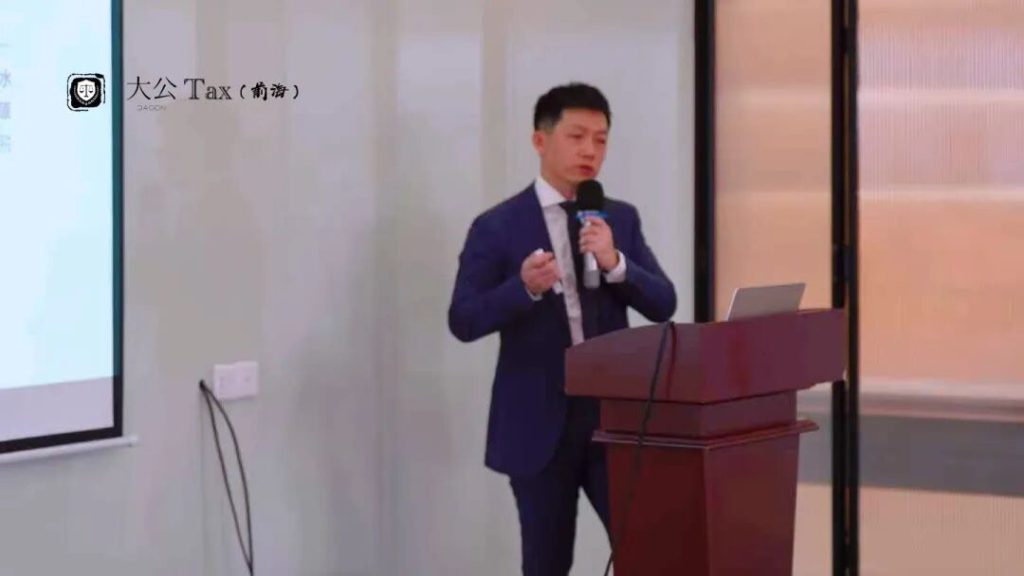
2025年7月18日下午,由大公税务师事务所(深圳)有限公司主办、深国际前海资产管理(深圳)有限公司协办的“破浪·税航”——知识产权出海,无形资产全球化布局的税务应对策略研讨会在大公前海举行。多位企业财税负责人、高管及行业专业人士齐聚一堂。
本次研讨会由我所合伙人许锋先生担任主讲嘉宾。演讲紧扣中国企业无形资产出海的痛点,从当前税收环境、无形资产海外布局的税务考量以及全球化布局税务优化管理三个维度展开。
01 / 当前面临的国际税收挑战
国际税收环境正经历深刻变革,BEPS 行动计划重塑了无形资产利润归属原则,从过去侧重“法律所有权”和“避税港策略”,转向强调“价值贡献”和“经济收益所有权”。OECD 推动跨国企业就其利润向经济活动发生地和价值创造地申报纳税成为全球共识(如香港 FSIE 改革、欧盟“不合作税收管辖区名单”),空壳公司、纯导管架构的风险剧增。
02 / 无形资产海外布局的税收考量
以创新药企 LICENSE-OUT 为例,许锋先生通过两个经典案例,剖析了知识产权所得(转让所得与许可所得)的定性问题(如美国“所有实质性权利”ASR 标准)。无形资产出海模式的选择直接影响税务结构和成本,知识产权所得的定性是筹划关键;企业需综合评估目标市场、IP 持有架构及关联交易模型,同时关注不同阶段所得性质界定对税负的影响。
03 / 无形资产平台税收优惠与全球税务优化
许锋先生系统介绍了三种主流 IP 授权模式(直接授予、间接授予、IP 控股公司模式/IPHC)的税务利弊、合规要点及转让定价考量;介绍了香港自 2024 年 7 月生效的“专利盒”制度——对符合条件的知识产权收入提供 5% 优惠税率;以及香港科创基金资助计划(创科创投基金 5000 万港币、企业支援计划 1000 万港币、试用计划和回赠计划等)与新加坡企业创新计划(EIS)。
他同时通过案例强调,DEMPE 原则是无形资产超额利润分配的核心依据,而非单纯依据法律所有权与经济所有权判断利润归属;境外无形资产平台实质搭建需确保经济实质,满足当地优惠及税收协定要求。
在 Q&A 环节,与会嘉宾就香港专利盒实操细节、全球最低税、税务居民身份、不同出海模式下的转让定价风险管控,以及如何在 BEPS 2.0 时代优化全球税负等热点问题,与许锋先生进行了深入交流。
本页为活动记录整理,不构成针对具体事项的税务意见。